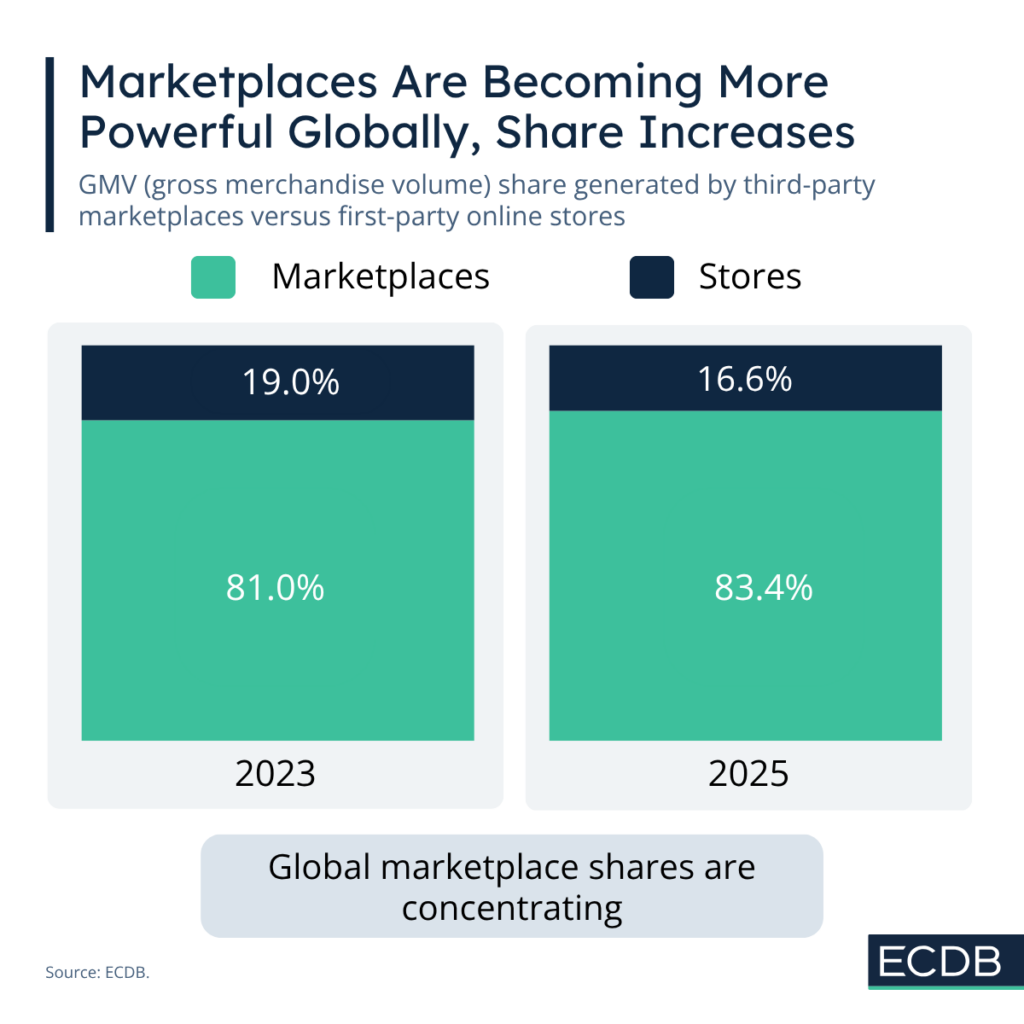
El comercio electrónico global consolida un cambio estructural: los marketplaces de terceros (3P) se han convertido en el principal motor del sector. Según datos de ECDB, el 83,4% del valor bruto de mercancías (GMV) a nivel mundial ya se genera a través de estas plataformas en 2025, frente al 81% registrado en 2023.
Este avance se produce en paralelo al retroceso del modelo de venta directa (1P), es decir, el eCommerce gestionado por las propias marcas. Su peso ha caído del 19% en 2023 al 16,6% en 2025, evidenciando un cambio en la forma en la que consumidores y retailers interactúan en el entorno digital.
El modelo 3P se impone a escala global
El crecimiento del modelo 3P responde a una lógica clara: los marketplaces ofrecen escala, visibilidad y acceso inmediato a audiencias masivas. En este sistema, los ingresos se generan a través de vendedores externos dentro de una plataforma, en contraste con el modelo 1P, donde la marca controla directamente la venta.
La tendencia no solo se mantiene, sino que se acelera. A nivel global, los marketplaces se están consolidando como el canal dominante, impulsando una mayor concentración del tráfico y de las transacciones en torno a grandes plataformas.
Asia lidera con un dominio casi total
El liderazgo del modelo 3P es especialmente evidente en Asia, donde alcanza niveles prácticamente absolutos. En 2025, el 97% del GMV del comercio electrónico en la región se genera a través de marketplaces.
Este dominio se explica por el papel que han jugado estas plataformas en la construcción del propio ecosistema digital. En muchos países asiáticos, los marketplaces no solo han facilitado la compra online, sino que han definido los hábitos de consumo desde el inicio.
Europa y América avanzan, pero con matices
En Europa, el crecimiento del modelo marketplace también es significativo, aunque con menor intensidad. La cuota de GMV procedente de plataformas de terceros ha pasado del 56,2% en 2023 al 60,8% en 2025, reflejando una transición progresiva desde modelos más centrados en el canal directo.
Por su parte, América presenta un escenario más fragmentado. Mientras que en Norteamérica las marcas siguen apostando por sus propias tiendas online, en Latinoamérica los consumidores muestran una clara preferencia por grandes marketplaces, especialmente plataformas como MercadoLibre o Shopee.
Hacia un mercado más concentrado
Las previsiones apuntan a que esta tendencia continuará en los próximos años. En Europa y América, las cuotas de marketplaces se sitúan ya entre el 60% y el 70%, y todo indica que seguirán creciendo.
Este avance no solo implica un cambio en los canales de venta, sino también una mayor concentración del mercado en torno a grandes plataformas, que ganan peso como intermediarios clave entre marcas y consumidores.
En este nuevo escenario, el reto para retailers y marcas pasa por redefinir su estrategia: combinar presencia en marketplaces con canales propios, optimizar márgenes en entornos cada vez más competitivos y adaptarse a un ecosistema donde la distribución y la visibilidad están cada vez más centralizadas.