La tensión en Oriente Medio no solo impacta en el precio del crudo. Puede reconfigurar la logística mundial, acelerar la regionalización de las cadenas de suministro y alterar el equilibrio de poder entre las grandes plataformas digitales.
La guerra que involucra a Irán está empezando a generar ondas de choque que van mucho más allá del ámbito militar. Para el comercio electrónico mundial, el conflicto puede convertirse en uno de los mayores test de resiliencia desde la pandemia. En un sector donde la experiencia de compra parece completamente digital, la realidad es que el modelo de negocio depende profundamente de infraestructuras físicas: energía, transporte y producción industrial.
| 20% del petróleo mundial transita por el Estrecho de Ormuz | 80% del comercio internacional se mueve por barco | +14 días del petróleo mundial transita por el Estrecho de Ormuz |
Si estas tres variables se alteran de forma prolongada, el impacto puede ser profundo para plataformas, retailers y consumidores. En el centro de la ecuación se encuentra el Estrecho de Ormuz, uno de los corredores energéticos más importantes del planeta. Cualquier amenaza a su estabilidad genera un efecto dominó que alcanza al transporte global y, por extensión, al comercio electrónico.
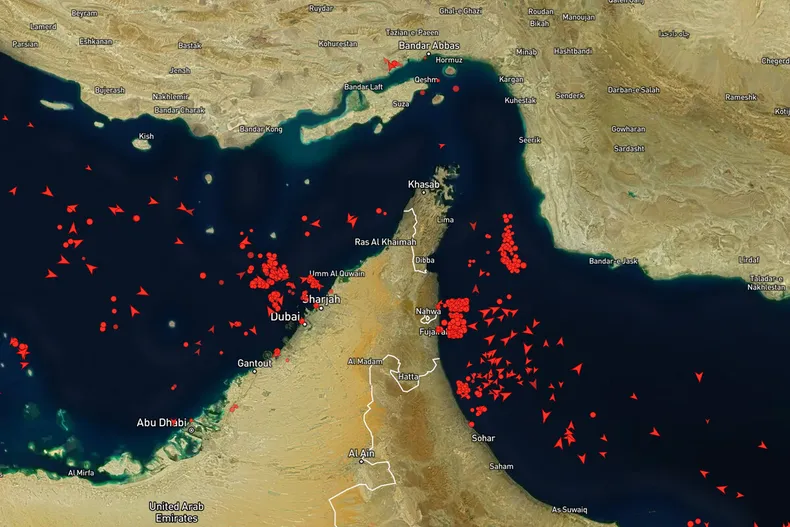
El Estrecho de Ormuz, entre Irán y Omán, es el paso marítimo más estratégico del mundo para el suministro energético global.
La guerra con Irán y el e-commerce global: impacto en logística, precios y cadenas de suministro
Durante los últimos veinte años el e-commerce se ha beneficiado de un contexto muy concreto: energía relativamente barata, transporte marítimo eficiente y producción concentrada en Asia. Este triángulo permitió la explosión de marketplaces globales como Amazon o Alibaba Group, capaces de conectar millones de consumidores con fábricas al otro lado del planeta.
Pero una crisis prolongada en Oriente Medio podría tensionar ese modelo. El petróleo sigue siendo el combustible fundamental del comercio global. Los barcos portacontenedores, la aviación de carga y buena parte del transporte terrestre dependen directa o indirectamente del crudo. Cuando el precio del petróleo sube, lo hace también el coste de mover mercancías.
- Aumento del coste logístico en todos los eslabones de la cadena
- Reducción de márgenes para marketplaces y operadores 3PL
- Subida del precio final para el consumidor digital
- Mayor presión sobre los tiempos de entrega prometidos
<<Cada día adicional en la cadena logística reduce competitividad. El e-commerce ha construido su promesa de valor sobre la velocidad y el precio: ambas variables están ahora en riesgo.>>
— Análisis Ecommerce News · 2026
Maersk y MSC suspendieron reservas en EAU, Omán, Irak, Kuwait, Qatar, Baréin y Arabia Saudita. Contenedores varados en puertos de origen.
Aviones forzados a «rutas meticulosas» entre Turkmenistán y el conflicto iraní, evitando también el espacio aéreo ruso al norte.
Shein, Temu, AliExpress y Amazon ya advierten retrasos a clientes. La causa no es producción sino transporte: rutas marítimas y aéreas comprometidas.
Costes logísticos más altos se trasladan directamente a precios finales. La gasolina en EE.UU. ya ha subido un 20% desde el inicio del conflicto.
El modelo de e-commerce ha prometido velocidad y precio. Ambas variables están en riesgo. Cada día adicional en la cadena reduce competitividad.
La fabricación de chips requiere ácido sulfúrico, helio y bromo, materiales que circulan por Ormuz. El conflicto presiona el suministro de componentes clave.
Resolución diplomática en semanas. Las rutas se normalizan y el impacto en la cadena de suministro es temporal y absorbible.
Ormuz parcialmente bloqueado. Los operadores logísticos reorganizan rutas vía África. Aumento estructural de costes durante meses.
Bloqueo total del estrecho por semanas o meses. Crisis energética global, escasez de contenedores y reestructuración acelerada de cadenas de suministro.
Producción en Asia, distribución global. Depende de rutas marítimas estables y energía barata. El modelo dominante hasta ahora.
Producción en Europa del Este, Turquía o México. Mayor resiliencia pero costes más altos y menor variedad de producto.
Grandes redes de almacenes regionales (Amazon, etc.) con inventario cerca del consumidor. Reduce dependencia de envíos internacionales.
Cuando el comercio digital depende del mar
A menudo se olvida que el comercio electrónico es una industria profundamente ligada al transporte marítimo. Más del 80% del comercio internacional se mueve por barco. Incluso muchos productos vendidos en plataformas online que se envían desde almacenes locales han viajado antes miles de kilómetros en contenedores.
Si las rutas se vuelven inestables, los operadores logísticos reaccionan:
Incrementando primas de seguros marítimos
Desviando rutas y rodeando África en lugar del Canal de Suez
Reduciendo frecuencias de transporte programadas
Trasladando costes adicionales a clientes y consumidores
PRECEDENTE RECIENTE
Las tensiones en el Mar Rojo ya obligaron recientemente a muchas navieras a rodear África, aumentando el tiempo de tránsito entre Asia y Europa en casi dos semanas. Para el e-commerce, ese retraso supone millones en costes adicionales de inventario y decenas de miles de entregas fallidas.
Por cada portacontenedores afectado, se estima un sobrecoste de 5 millones de dólares y unos 50.000 paquetes afectados.
El ascenso de los marketplaces
Paradójicamente, una crisis logística global podría reforzar el papel de las plataformas asiáticas. China ha construido durante la última década un ecosistema digital diseñado específicamente para optimizar el comercio transfronterizo. Empresas como Temu o Shein han revolucionado el modelo tradicional eliminando intermediarios y vendiendo directamente desde fábricas a consumidores.
Este enfoque tiene ventajas decisivas en un contexto de crisis:
Control directo de la producción desde el origen
Mayor eficiencia en la gestión del inventario
Capacidad para optimizar rutas y absorber costes logísticos
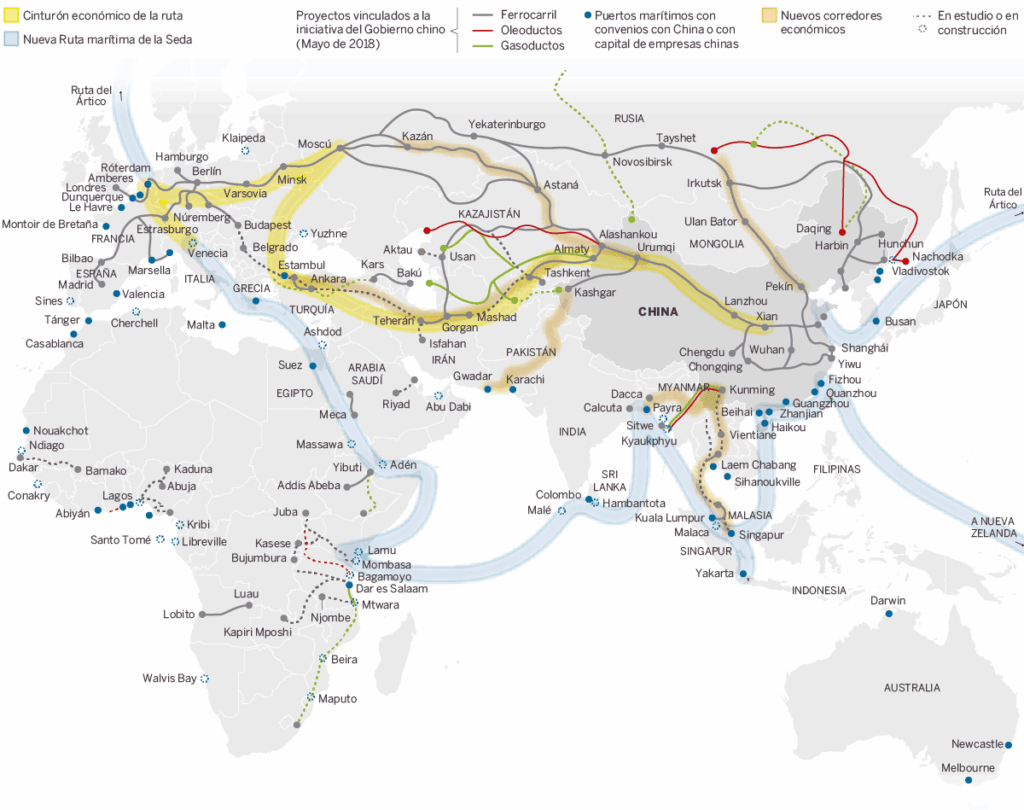
La Nueva Ruta de la Seda (BRI) y la expansión de plataformas como Temu y Shein representan la doble apuesta de China por el control del comercio digital global.
Además, China lleva años invirtiendo en infraestructuras globales a través de la iniciativa de la Nueva Ruta de la Seda, impulsada por Xi Jinping. Esta estrategia busca diversificar rutas comerciales mediante corredores ferroviarios, puertos estratégicos y redes logísticas internacionales. En un mundo donde las rutas marítimas pueden volverse más volátiles, esa diversificación puede resultar crucial.
India, la nueva fábrica digital
Otro actor que podría beneficiarse indirectamente de esta transformación es India. Cada vez más empresas están adoptando una estrategia conocida como «China +1», que consiste en mantener parte de la producción en China mientras se diversifica hacia otros países. India aparece como uno de los principales candidatos para absorber esa expansión gracias a su enorme base de trabajadores, costes competitivos, un mercado interno gigantesco y un creciente desarrollo tecnológico. Si las tensiones geopolíticas se prolongan, India podría convertirse en una nueva plataforma manufacturera para el comercio digital global.
La estrategia «China +1» ya no es una opción entre los grandes retailers globales: se ha convertido en una necesidad de supervivencia operativa ante la creciente volatilidad geopolítica.
Europa: gran mercado, poca producción
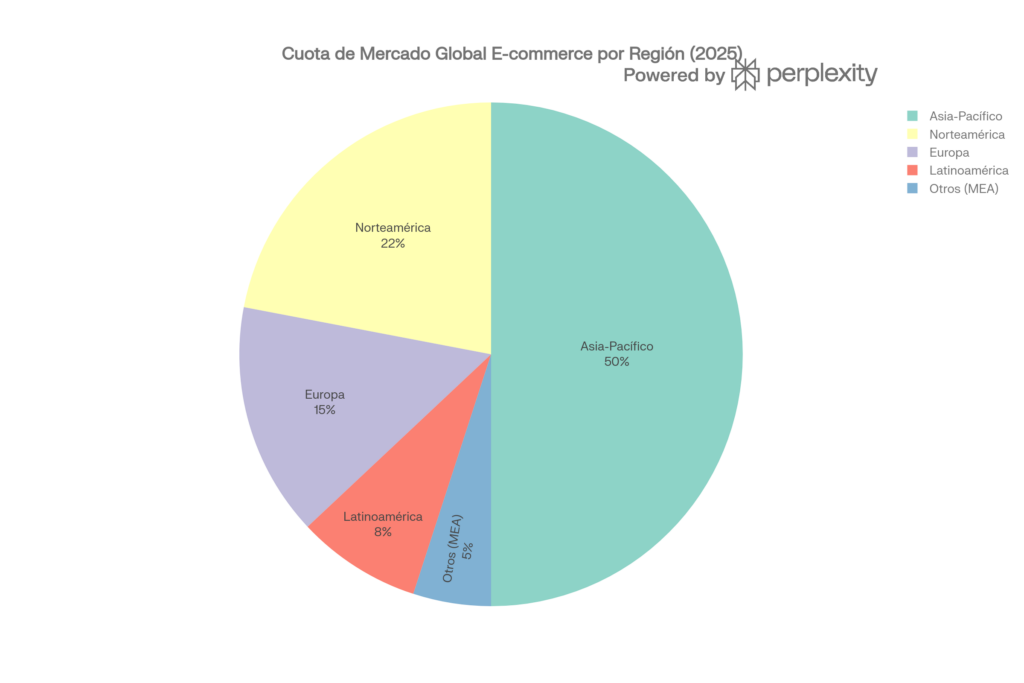
En contraste, Europa podría enfrentar una posición más vulnerable. La Unión Europea destaca como uno de los mayores mercados de consumo digital del mundo, pero depende significativamente de importaciones industriales y energéticas. Cualquier incremento estructural en los costes logísticos afecta directamente al consumidor europeo y erosiona la competitividad de las marcas locales frente a gigantes tecnológicos estadounidenses y plataformas asiáticas con economías de escala mucho mayores.
El mercado europeo de e-commerce, el más maduro del mundo junto al norteamericano, afronta una posición más expuesta ante la crisis logística global.
Tres posibles futuros para el comercio electrónico
A largo plazo, el impacto de esta crisis podría traducirse en tres grandes modelos de e-commerce que determinarán quién lidera el sector durante la próxima década.
Escenario 1
Comercio hiper-globalizado
El modelo dominante hasta ahora: producción concentrada en Asia y distribución a escala global. Depende de rutas marítimas estables y energía barata. El más vulnerable ante la crisis.
Escenario 2
Regionalización del comercio digital
Producción más cercana al consumidor, con centros industriales en Europa del Este, Turquía o México. Mayor resiliencia pero costes más altos y menor variedad de producto.
Escenario 3
Inventario local y logística avanzada
Grandes redes de almacenes regionales donde plataformas como Amazon mantienen inventario cerca del consumidor para reducir dependencia de envíos internacionales.
El comercio digital entra en una nueva era
Más allá del conflicto concreto, la guerra que afecta a Irán podría acelerar tendencias que ya estaban en marcha: regionalización de las cadenas de suministro, transformación logística y mayor competencia geopolítica por el control del comercio digital. Durante décadas, el e-commerce ha crecido apoyado en la globalización. Pero si el coste de la energía y el transporte deja de ser predecible, el sector podría entrar en una nueva fase donde la eficiencia logística, la diversificación geográfica y el control de la producción serán factores decisivos.
CONCLUSIÓN
En ese escenario, la batalla por el dominio del comercio electrónico mundial ya no se librará solo en internet, sino también en puertos, fábricas y rutas energéticas. 🌍📦