El comercio electrónico en Europa atraviesa una etapa de madurez marcada por la consolidación de grandes marketplaces generalistas y el avance sostenido de plataformas especializadas y líderes regionales. Este ecosistema, cada vez más competitivo, no solo concentra millones de productos y consumidores, sino que se ha convertido en una pieza estructural de la economía digital del continente. En este contexto, España emerge como un mercado representativo de una tendencia clara: la necesidad de diversificar más allá de Amazon y apostar por plataformas alineadas con la categoría y el perfil del consumidor.
A nivel europeo, Amazon sigue siendo el actor dominante, acompañado por players como eBay y por líderes regionales y verticales como Zalando, Allegro, Decathlon o ManoMano. Sin embargo, los datos más recientes muestran que el crecimiento y la rentabilidad ya no dependen únicamente del volumen, sino de la especialización, la confianza de marca y la eficiencia operativa.
España: liderazgo de Amazon y auge de alternativas estratégicas
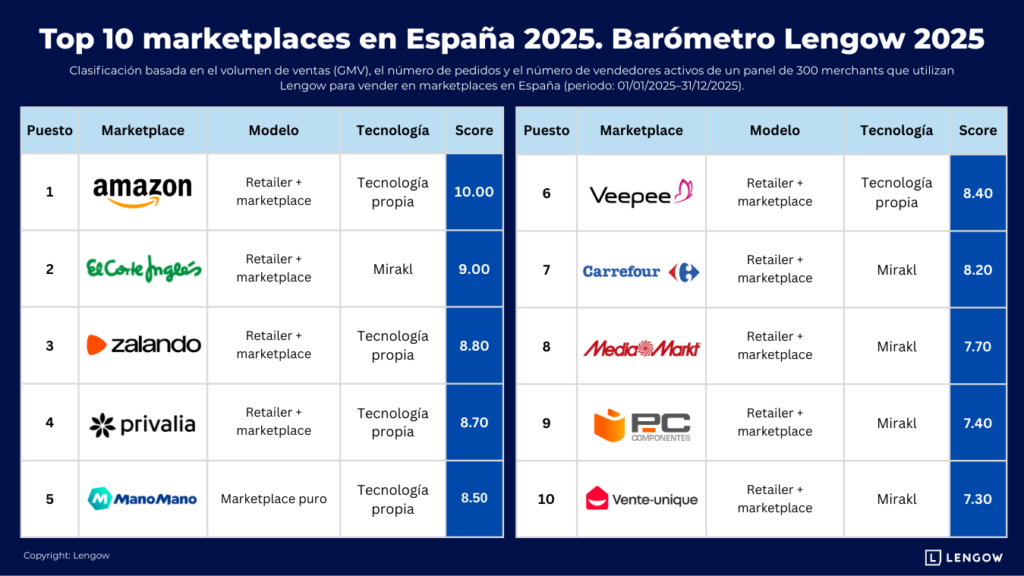
En el mercado español, Amazon mantiene un liderazgo constante como principal marketplace, según el Barómetro Top 10 Marketplaces en España 2025 elaborado por Lengow. No obstante, el estudio revela un cambio significativo en el equilibrio del e-commerce nacional: los retailers tradicionales con fuerte presencia offline y los marketplaces especializados por categoría se consolidan como las principales alternativas de crecimiento para marcas y sellers.
El ranking, basado en el rendimiento real de más de 300 merchants activos en España durante 2025, sitúa a El Corte Inglés, Zalando y Privalia inmediatamente detrás de Amazon. Este resultado confirma que el consumidor español valora cada vez más la confianza de marca, la especialización y las propuestas diferenciadas frente a modelos puramente generalistas.
Retailers con legado offline y fuerza omnicanal
Uno de los datos más relevantes del informe es la sólida presencia de retailers tradicionales dentro del Top 10. Plataformas como El Corte Inglés, Carrefour y MediaMarkt demuestran que su conocimiento del consumidor, junto con una extensa red física, sigue siendo una ventaja competitiva que se traslada con éxito al entorno digital. La combinación de capilaridad, logística y reputación se consolida como un factor clave para competir en un mercado saturado.
Especialización y ventas flash como palancas de crecimiento
En paralelo, los marketplaces especializados continúan ganando protagonismo. Zalando se afianza como líder indiscutible en moda, ManoMano destaca en bricolaje y hogar, y PC Componentes se consolida como referente en tecnología. Estos casos evidencian que una correcta alineación entre categoría y plataforma mejora de forma directa la conversión, la escalabilidad y la eficiencia operativa de las marcas.
Los marketplaces de ventas flash, como Privalia y Veepee, también mantienen elevados niveles de engagement y volumen de pedidos. Su propuesta, basada en urgencia, oportunidad y fidelización, sigue siendo especialmente efectiva en determinados segmentos de consumo.
Un ranking basado en resultados reales
En lugar de medir el tamaño global del mercado o el tráfico web, el Barómetro de Lengow combina tres métricas operativas, el GMV (volumen bruto de mercancías), el número de pedidos y el número de vendedores activos, en una puntuación compuesta que pone el foco en dónde las marcas están vendiendo y escalando de verdad en el competitivo entorno de marketplaces en España.
Por este motivo, algunas plataformas globales muy conocidas, como AliExpress, Temu o Shein, no aparecen en este ranking. Aunque son relevantes en términos de tráfico y notoriedad, no forman parte actualmente del ecosistema de marketplaces de Lengow utilizado por el panel de merchants analizado para este estudio, y por tanto quedan excluidas del conjunto de datos.
Miravia, en cambio, sí está incluida en el conjunto de datos de Lengow y muestra señales claras de crecimiento, pero se sitúa justo fuera del Top 10, en la posición 12.
«Este Barómetro está diseñado para ayudar a las marcas a entender en qué marketplaces se está generando hoy un valor real y operativo», explica Nicolas Appert, CEO de Lengow. «No se trata de quién es el más grande en teoría, sino de dónde las marcas están vendiendo eficazmente, gestionando su rendimiento y escalando su presencia», añade.
Tanto en Europa como en España, la conclusión es clara: Amazon sigue siendo un pilar central, pero el crecimiento sostenible pasa por la diversificación, el aprovechamiento de marketplaces locales con fuerte reconocimiento de marca y la elección de plataformas alineadas con cada categoría de producto. En un mercado cada vez más maduro, la estrategia pesa tanto como el alcance.