El ecommerce global está atravesando un nuevo periodo, caracterizado por una tendencia evidente: el dominio del mercado está en manos de las grandes empresas. El Global E-Commerce Compass 2026 de ECDB revela que, más allá del crecimiento sostenido del sector, los líderes están aumentando su participación a mayor ritmo que el mercado, dando lugar a un entorno dominado, cada vez más, por plataformas de gran tamaño.
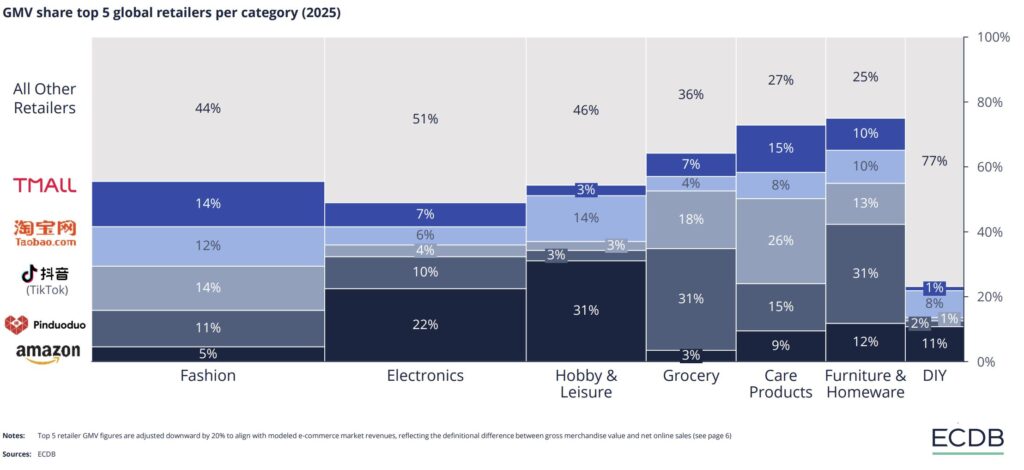
El informe muestra que la concentración entre los retailers online más importantes sigue aumentando. En numerosas categorías, los cinco operadores principales acumulan entre el 50% y el 75% del volumen del negocio total. Esta tendencia evidencia como el comercio electrónico no solo crece, sino que lo hace de forma cada vez más desigual.
Fuente: ECDB
¿Crecer o escalar?
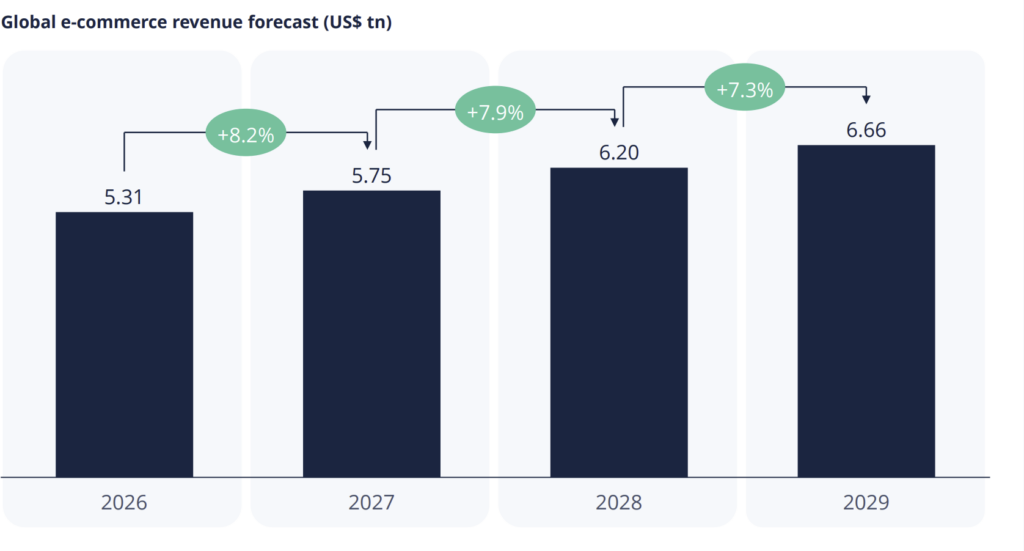
El estudio subraya que el ecommerce global llegará a los 5,31 billones de dólares en 2026 (4,94 billones de euros) y tendrá un crecimiento anual superior al 7% hasta 2029, año en el que el mercado se acercará a los 6,7 billones (6,23 billones de euros). El sector no se ralentiza, sino que pasa a una etapa de crecimiento estructural y sostenido.
Fuente: ECDB
Sin embargo, ese crecimiento no se distribuye de manera homogénea.
A pesar de que el volumen global del mercado crece anualmente, el aumento del GMV se concentra en un número cada vez más reducido de operadores con la capacidad de actuar a nivel internacional, integrar modelos de mercado y mejorar infraestructuras tecnológicas y logísticas.
En paralelo, el informe observa que el peso relativo de los retailers medianos sufre una reducción progresiva, en particular en los mercados maduros. Aunque el número de actores relevantes no desaparece, su participación en el volumen total se desvanece ante las plataformas que poseen más fuerza financiera y tecnológica.
Así, el comercio electrónico no solo plantea la cuestión de cuánto crecerá el mercado, sino también de quién se beneficiará de esa expansión. Y en el escenario actual, la ventaja pertenece a aquellos que pueden escalar.
El marketplace como ventaja estructural
El modelo marketplace es uno de los elementos esenciales de esta concentración. Las plataformas que incorporan a vendedores externos tienen la capacidad de escalar inventario, categorías y mercados sin tener que afrontar el mismo riesgo operativo que el comercio minorista tradicional.
El informe señala que el crecimiento del comercio electrónico se relaciona cada vez más con modelos de plataforma que permiten la expansión internacional y una mayor eficacia en las operaciones.
En este contexto, la internacionalización ha dejado de ser una estrategia opcional y se ha convertido en un requisito competitivo. El comercio transfronterizo continúa adquiriendo importancia dentro del GMV global, en particular en Europa, donde la cuota cross-border supera el 50% en varios mercados.
Más compradores y más frecuencia, no más ticket medio
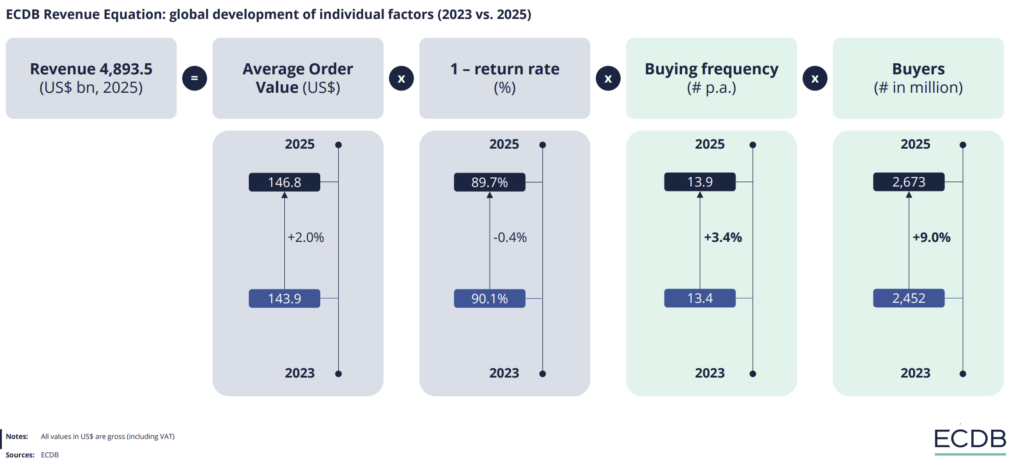
La nueva fase de expansión del comercio electrónico mundial no se debe a un incremento notorio en el gasto por transacción, sino al aumento de la base de consumidores y al hecho de que compran más frecuentemente. Así lo refleja el informe, ya que descompone el crecimiento del mercado de acuerdo con su ecuación estructural de ingresos (Revenue = Buyers × Buying Frequency × AOV × (1 – Return Rate).
Entre 2023 y 2025, el número de compradores creció un 9% la frecuencia de compra aumentó un 3,4% y el Average Order Value (AOV) contribuyó con un incremento del 2%. Es decir, el progreso principal proviene de expandir y activa la base de clientes, no del aumento del ticket promedio.
Fuente: ECDB
Este patrón se desarrolla en un ambiente de normalización después de los años de volatilidad extraordinaria provocados por la pandemia. El propio informe indica que, después del ajuste posterior y del «pandemic-driven surge», el comercio electrónico entra en una etapa más estable. Asimismo, el análisis macro de las Américas revela que en algunas áreas aún existen presiones sobre el poder adquisitivo. Esto limita la posibilidad de aumentar el gasto por pedido y refuerza un crecimiento basado más en volumen que en valor unitario.
El ecommerce global no se está desacelerando, pero sí se está concentrando. En este nuevo contexto, la competencia no se basa solo en crecer, sino en hacerlo a una escala suficiente para poder absorber costes, optimizar operaciones y asegurar la recurrencia del cliente.
El comercio electrónico entra así en una etapa más desarrollada en la que el volumen continúa creciendo pero la autoridad se concentra en aquellos que tienen capacidad para escalar con mayor eficacia.