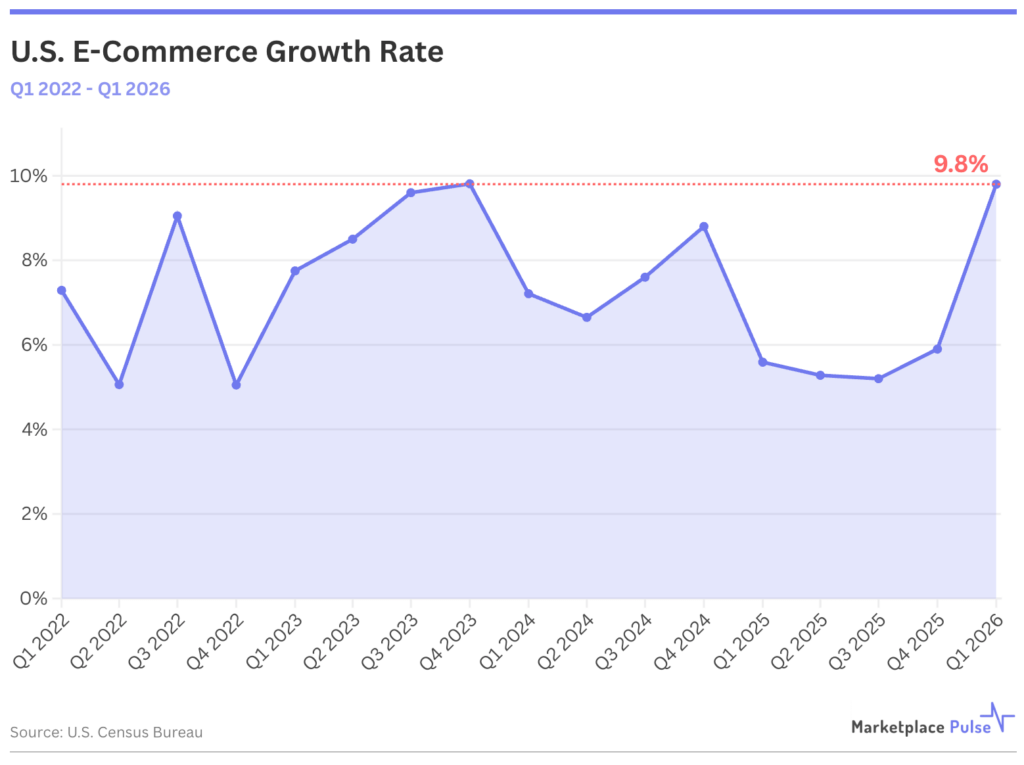
El ecommerce en EE.UU. registró un crecimiento interanual del 9,8% durante el primer trimestre de 2026, alcanzando su ritmo más alto en más de dos años y prácticamente duplicando las tasas observadas durante los cuatro trimestres anteriores. Sin embargo, detrás de esta cifra, tal y como recoge Marketplace Pulse, existe una realidad menos sólida de lo que sugieren los datos superficiales: buena parte del crecimiento no responde a un aumento real de la demanda, sino a precios más elevados y a un mayor uso del crédito al consumo.
Los datos publicados por la Oficina del Censo estadounidense reflejan el valor monetario de las ventas realizadas, pero no el volumen real de productos vendidos. Una diferencia que resulta especialmente relevante en un entorno marcado por cambios de precio y nuevas dinámicas de financiación del consumo. Si se ajusta el crecimiento por inflación, la imagen cambia significativamente.
Los precios de bienes físicos aumentaron alrededor de un 1,9% interanual, según el indicador de inflación preferido por la Reserva Federal. Bajo esa corrección, el crecimiento real del volumen se situaría más cerca del 8%, todavía por encima del rango cercano al 5% que había caracterizado la evolución del ecommerce durante 2025, pero lejos del aparente salto que muestran los datos nominales.
En otras palabras, cerca de la mitad de la aceleración registrada este trimestre podría atribuirse a precios más altos y no necesariamente a una mayor venta de productos.
Más gasto por comprador, pero pocos nuevos clientes
Otro elemento que introduce dudas sobre la fortaleza estructural del crecimiento es el comportamiento de los consumidores. En concreto, las cifras de algunas plataformas que todavía publican el número de compradores activos muestran una tendencia clara: los ingresos aumentan, pero las bases de clientes permanecen prácticamente estables.
eBay registró un crecimiento del 18% en su volumen bruto de mercancías (GMV) —o del 14% excluyendo el efecto divisa—, mientras que el número de compradores activos aumentó apenas alrededor de un 1% y se mantuvo prácticamente plano si se excluye una adquisición reciente.
Una situación similar se produjo en Etsy. Las ventas del marketplace crecieron un 5,5%, aunque el número de compradores activos permaneció por debajo del nivel registrado el año anterior.
Los datos sugieren que las plataformas están obteniendo más ingresos a partir de compradores existentes, en lugar de incorporar nuevos consumidores a sus ecosistemas.
El crédito impulsa parte del crecimiento real
Donde sí aparecen señales más claras de incorporación de nuevos usuarios es en las compañías de financiación al consumo. Los proveedores de pago aplazado Affirm y Klarna registraron crecimientos del volumen de compras de entre el 33% y el 35%, mientras que sus bases de usuarios aumentaron aproximadamente un 20%. Además, algunos indicadores apuntan a cambios en el comportamiento de compra.
En el caso de Affirm, el valor medio de compra descendió desde 273 dólares hasta 255 dólares, una evolución que podría indicar un mayor uso del pago fraccionado para artículos cotidianos en lugar de compras puntuales de importe elevado.
La conclusión es que parte del crecimiento real observado durante el trimestre parece haber sido financiado mediante un mayor recurso al crédito por parte de los consumidores.
El GMV pierde capacidad para medir la salud real del mercado
Los datos no dibujan necesariamente un escenario negativo para las empresas implicadas. Facturar más a clientes existentes continúa siendo una fórmula rentable y compañías como eBay o Etsy se benefician directamente de este comportamiento.
Sin embargo, las cifras vuelven a abrir el debate sobre la capacidad del GMV (Gross Merchandise Volume) como indicador real de la salud del ecommerce.
En un contexto de inflación, mayores precios y aumento del gasto por cliente, el crecimiento del volumen bruto puede estar reflejando cada vez menos la captación de nuevos compradores y más la capacidad de exprimir una base de usuarios ya existente.
La evolución del primer trimestre apunta además a una tendencia más amplia de maduración del comercio electrónico estadounidense, donde el crecimiento empieza a depender menos de incorporar nuevos consumidores y más de incrementar el valor generado por los actuales.