¿Cómo sabes que el agente hizo exactamente lo que le pediste, y nada más? Es la pregunta que define el próximo gran reto del comercio digital, y Mastercard acaba de dar una respuesta concreta.
Según explica Pablo Fourez, Chief Digital Officer de Mastercard, en un artículo reciente, la compañía ha desarrollado junto a Google Verifiable Intent: un nuevo estándar abierto de confianza diseñado específicamente para el comercio agencial, donde la inteligencia artificial actúa y compra en nombre del usuario.
El problema que resuelve
Durante décadas, el comercio digital se ha sostenido sobre un gesto visible: tú haces clic, tú pagas. Todos los actores del ecosistema entienden en ese instante quién eligió qué y cuándo. Ese momento compartido es lo que hace funcionar el sistema.
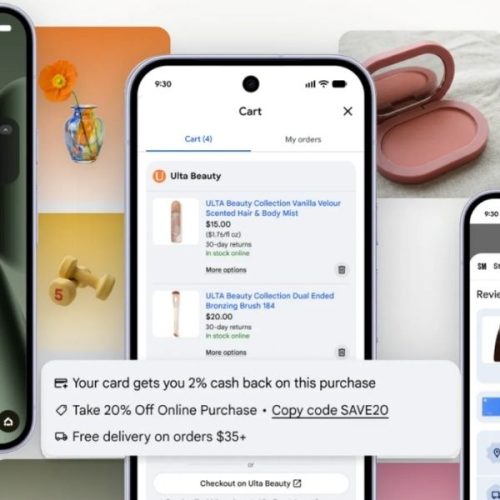
Los agentes de IA lo rompen. Reordenan la compra semanal, reservan viajes, ejecutan transacciones de forma autónoma, sin que el usuario esté presente en el momento exacto de la compra. La intención sigue siendo del consumidor, pero ya no es visible cuando más importa verificarla.
Esto genera un problema de confianza en cuatro direcciones: los consumidores necesitan evidencia de que sus instrucciones fueron seguidas; los comercios necesitan saber que el agente está autorizado; los emisores deben distinguir actividad legítima de fraude; y si algo falla, todos necesitan hechos, no suposiciones.
Qué es Verifiable Intent y cómo funciona
Verifiable Intent es una capa de confianza que vincula identidad, intención y acción en un único registro que preserva la privacidad. De forma concreta: confirma quién autorizó al agente, captura las instrucciones del consumidor y registra la interacción entre el agente y el comercio que resulta en la compra. Si hay una disputa, todas las partes tienen acceso a un rastro de auditoría claro.
El sistema utiliza Selective Disclosure, una técnica de control de privacidad que garantiza que solo se comparte la información mínima necesaria, y solo cuando es necesaria. Confianza y privacidad no son aquí un compromiso: son parte del mismo diseño.
Alineado con el Agent Payments Protocol (AP2) y el Universal Commerce Protocol (UCP) de Google, está construido sobre estándares del FIDO Alliance, EMVCo, IETF y W3C, y es agnóstico de protocolo: funciona a través de plataformas, wallets y redes de pago distintas.
Disponible en abierto
Mastercard ha publicado la especificación y una implementación de referencia inicial en GitHub y en verifiableintent.dev. Plataformas de agentes, habilitadores de pagos, comercios y desarrolladores están invitados a revisarla, contribuir y construir sobre ella. La integración con Mastercard Agent Pay llegará en los próximos meses.